
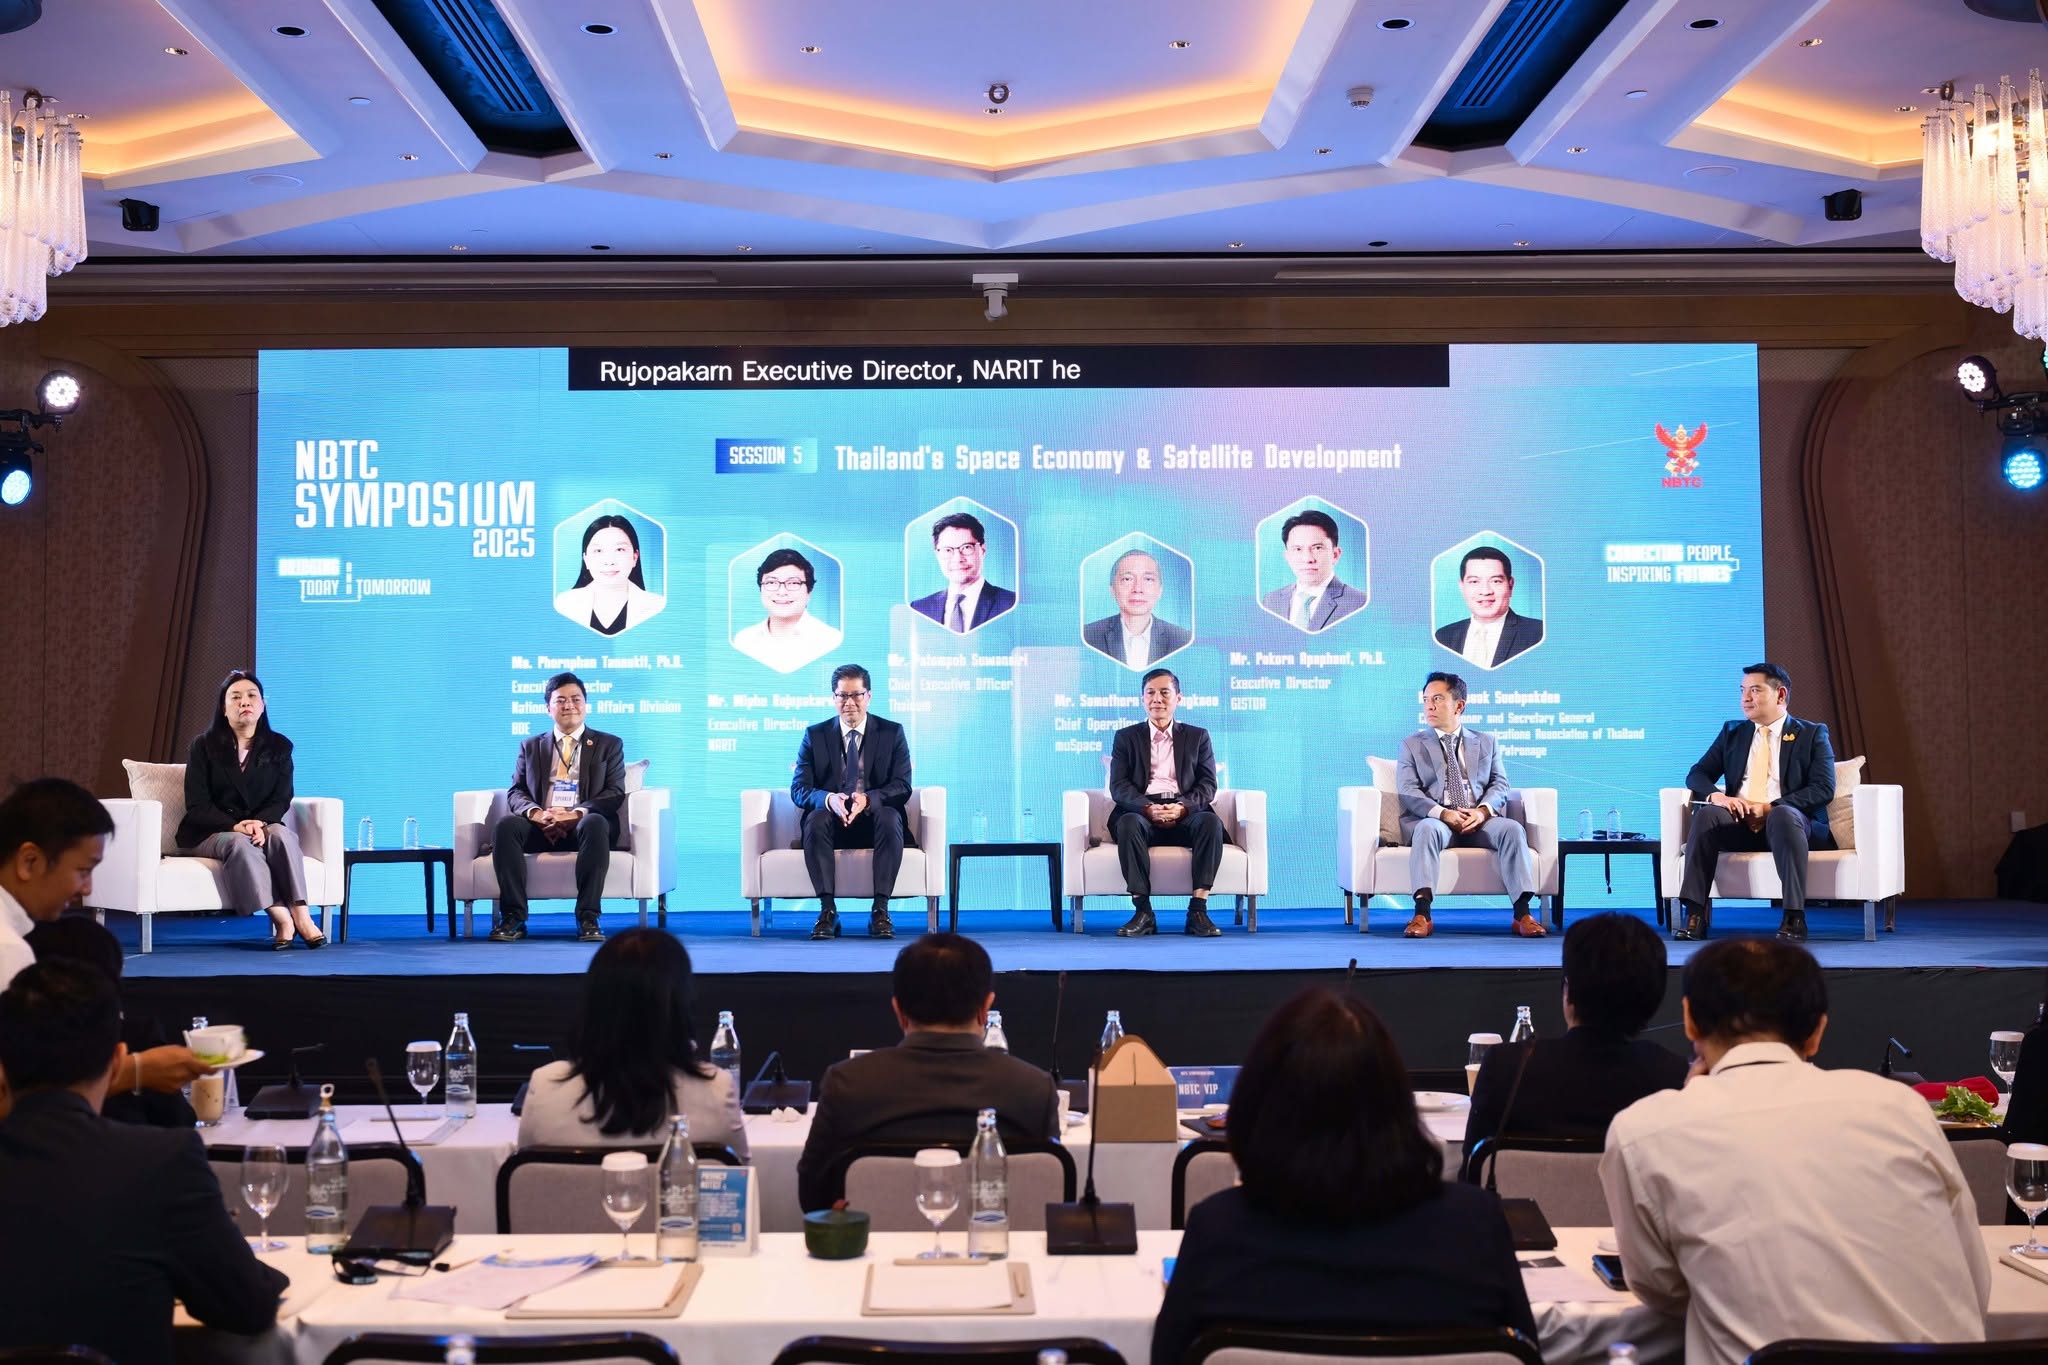
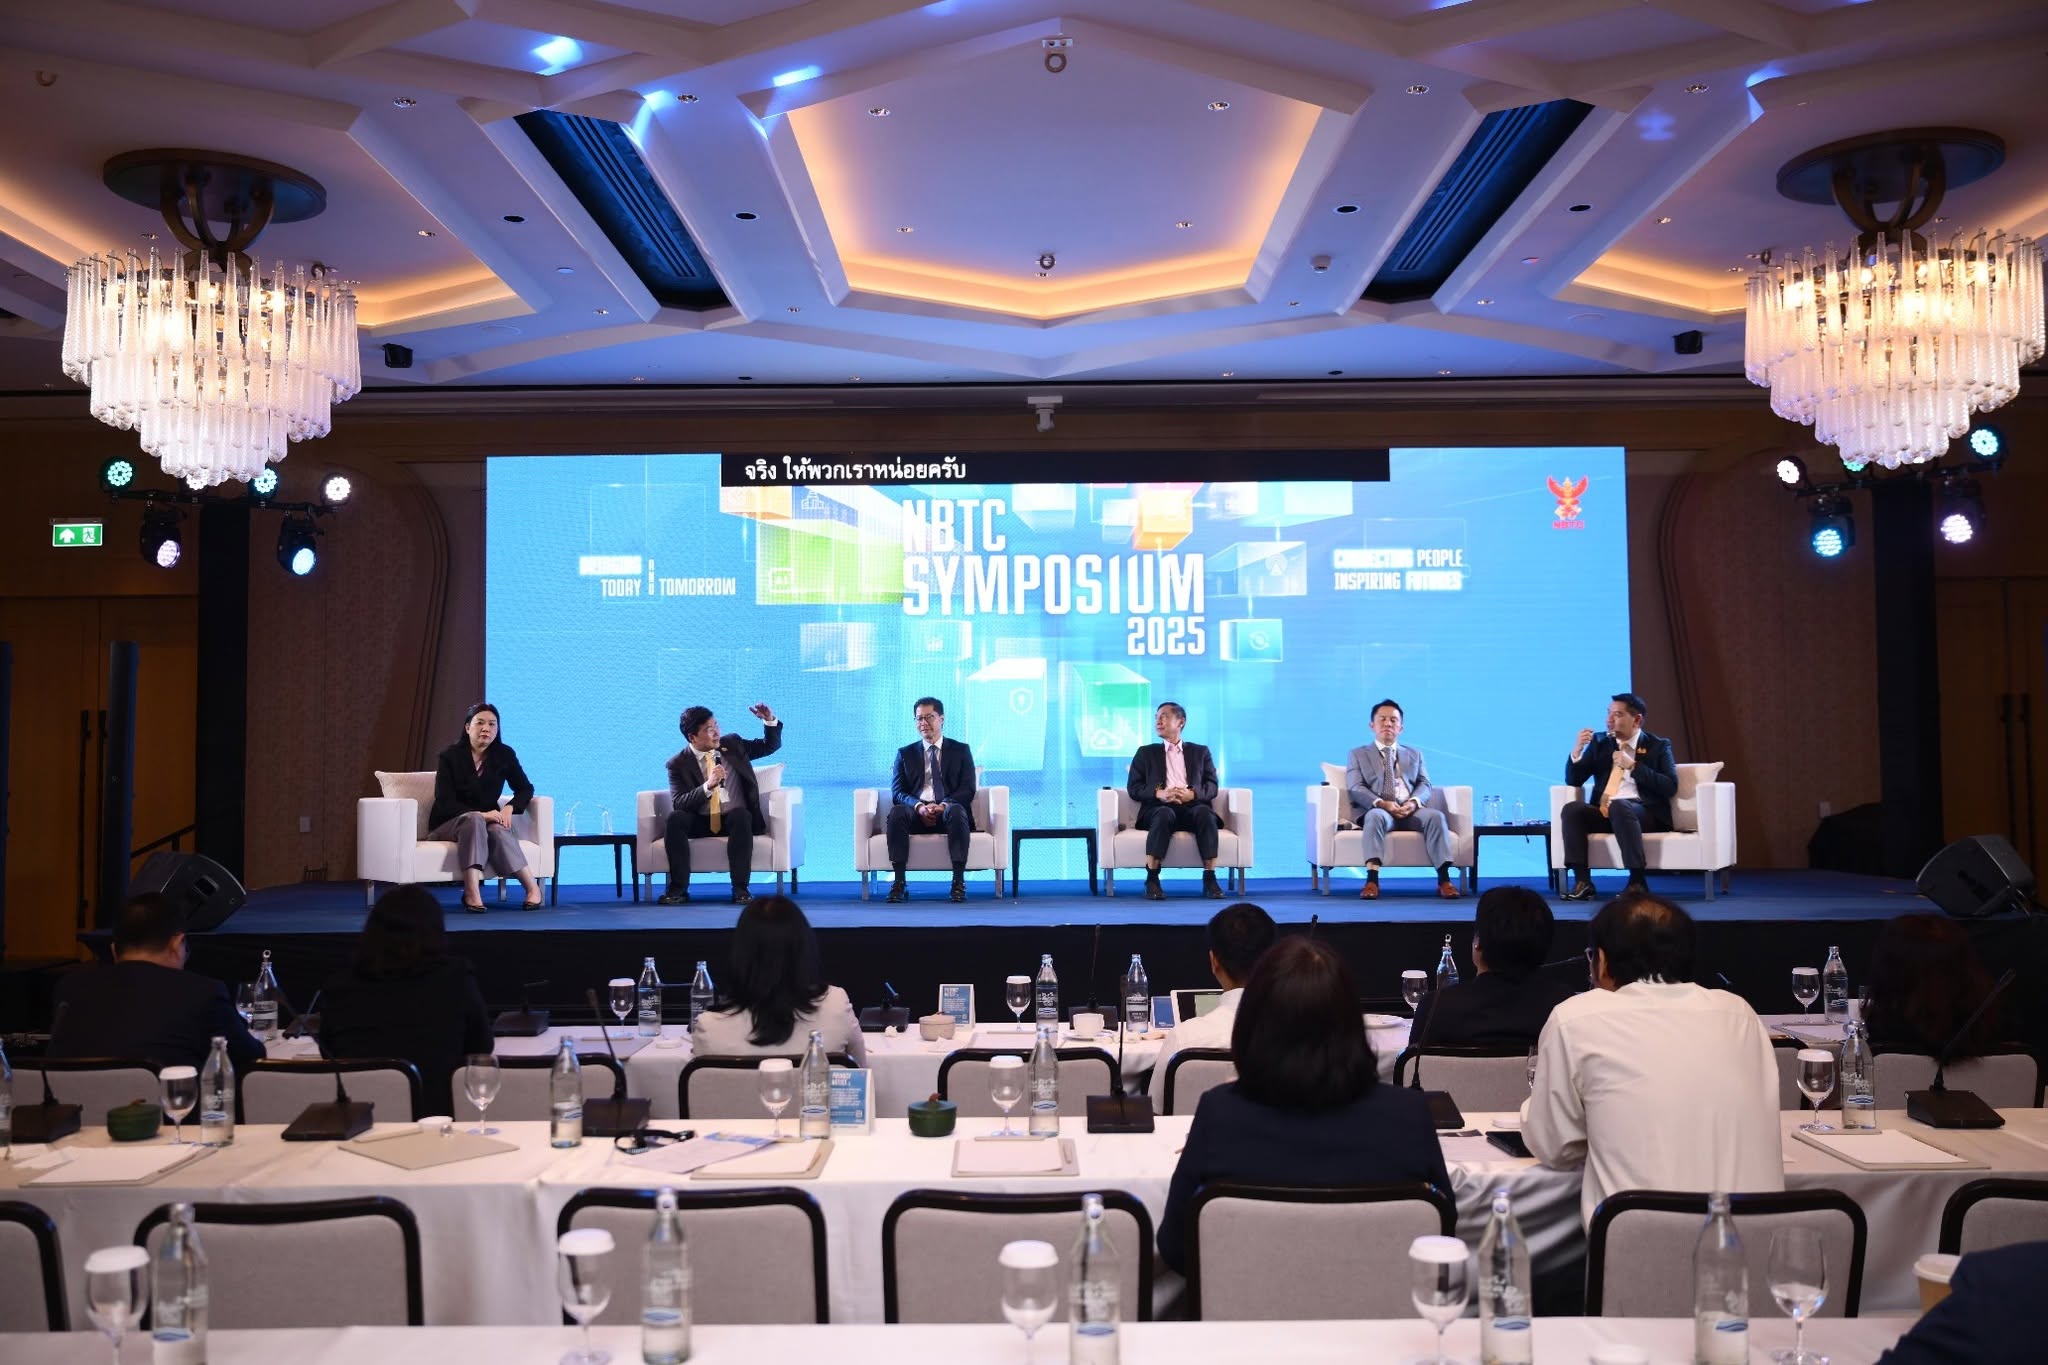
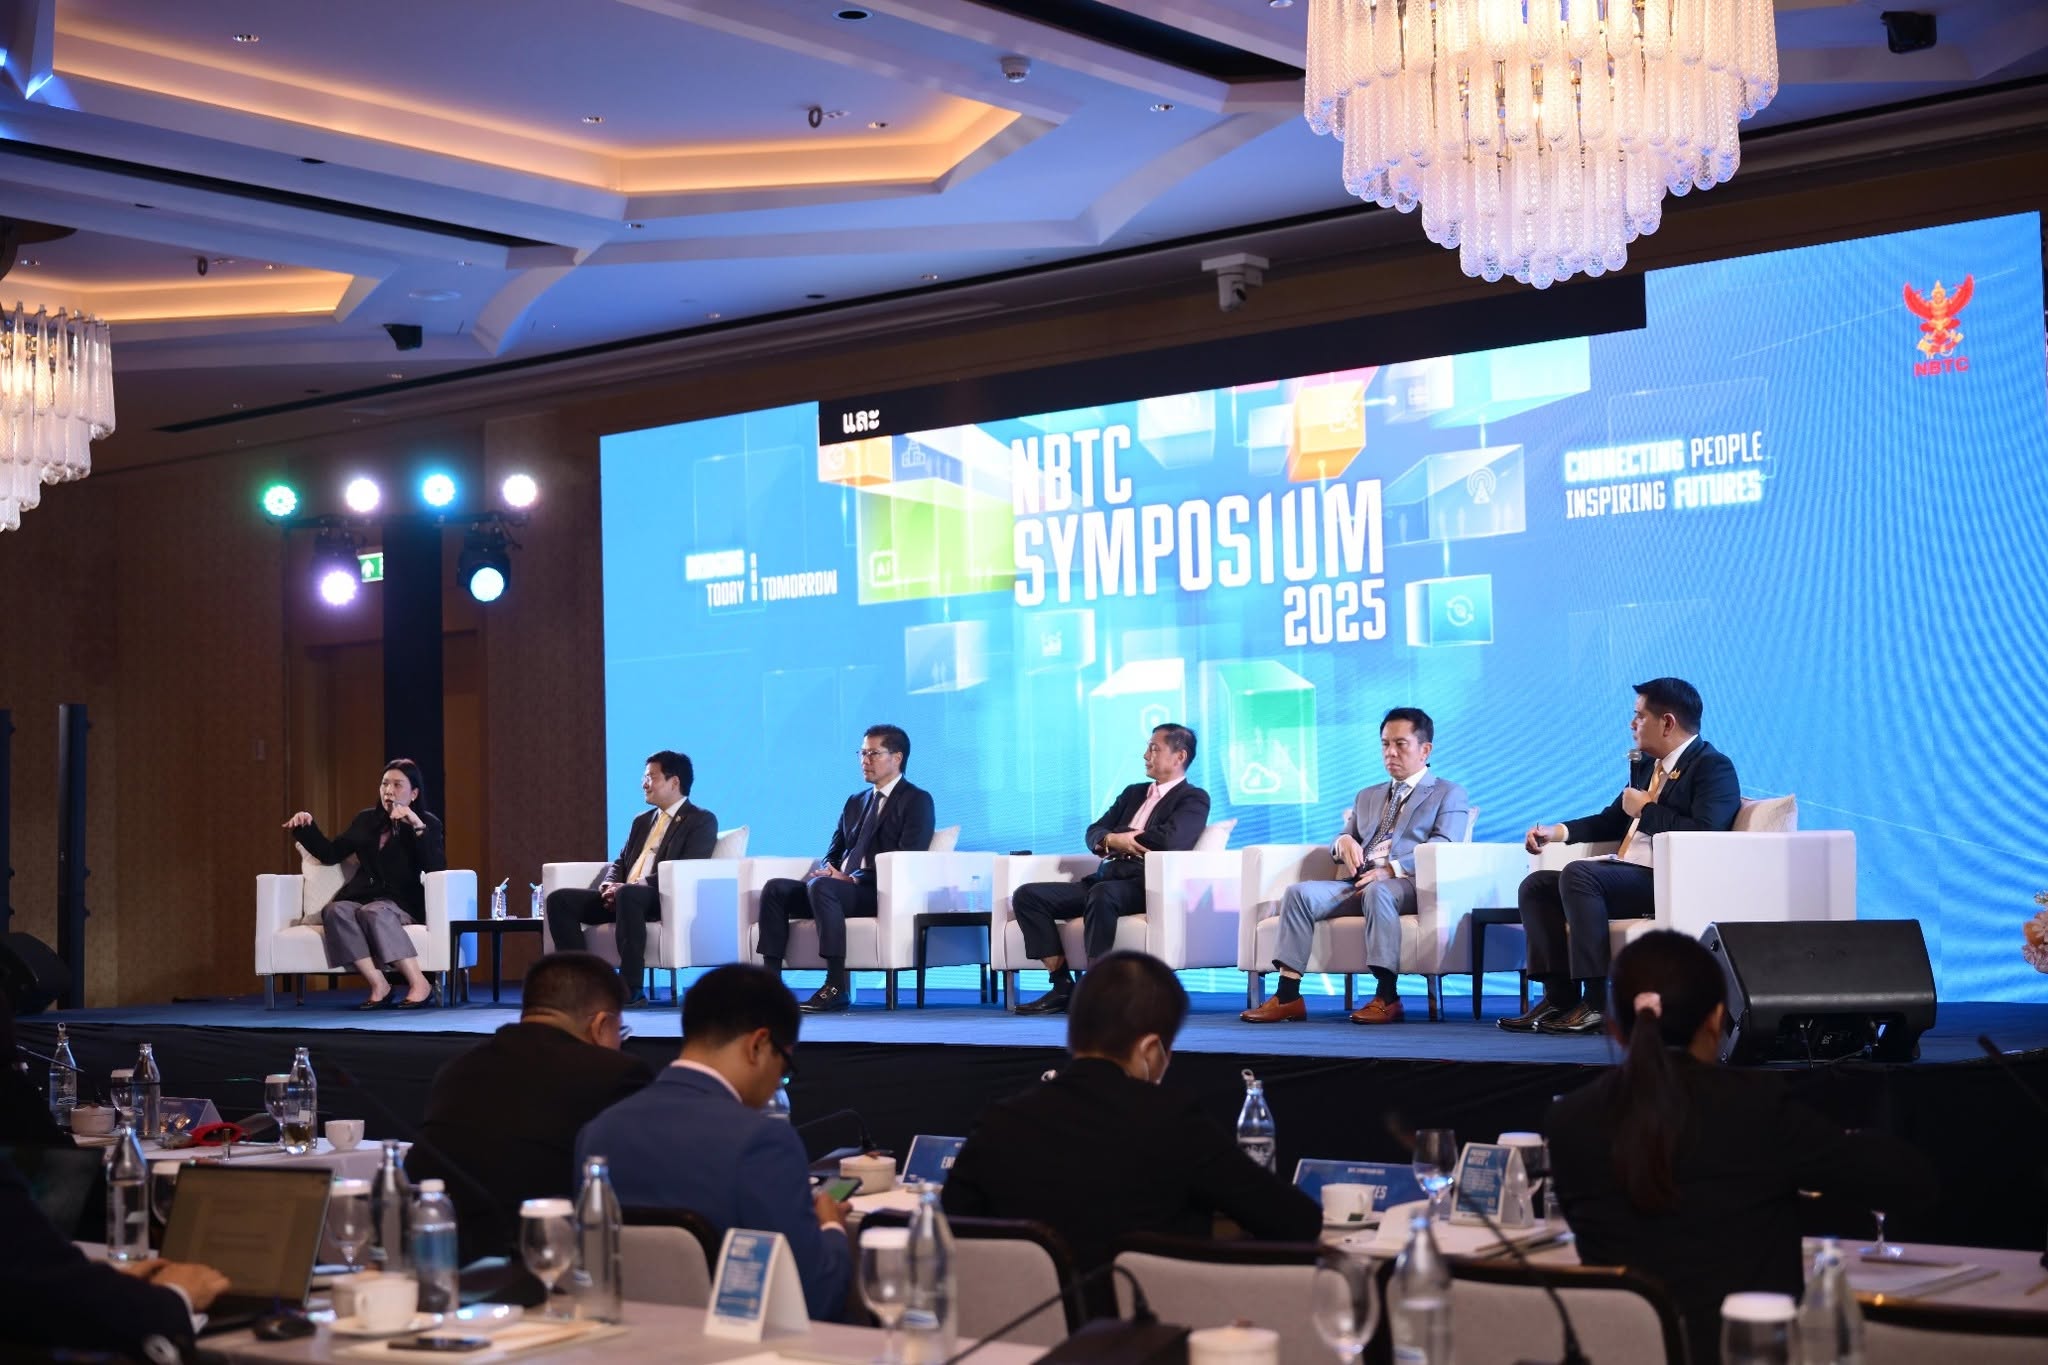
ผมมีโอกาสร่วมเวที NBTC Symposium 2025 ในฐานะ Moderator ของ Session 5 หัวข้อ "Thailand's Space Economy & Satellite Development" บนเวทีวันนั้นมีทั้งตัวแทนด้านนโยบาย วิทยาศาสตร์ เทคโนโลยีดาวเทียม และภาคธุรกิจ — เรียกได้ว่าองค์ประกอบหลักของการขับเคลื่อน Space Economy ไทยอยู่บนเวทีเดียวกันค่อนข้างครบ
ผู้ร่วมเวทีวันนั้น
บนเวที NBTC Symposium 2025 มีตัวแทนจากทุกภาคส่วนของ Space Economy ไทย
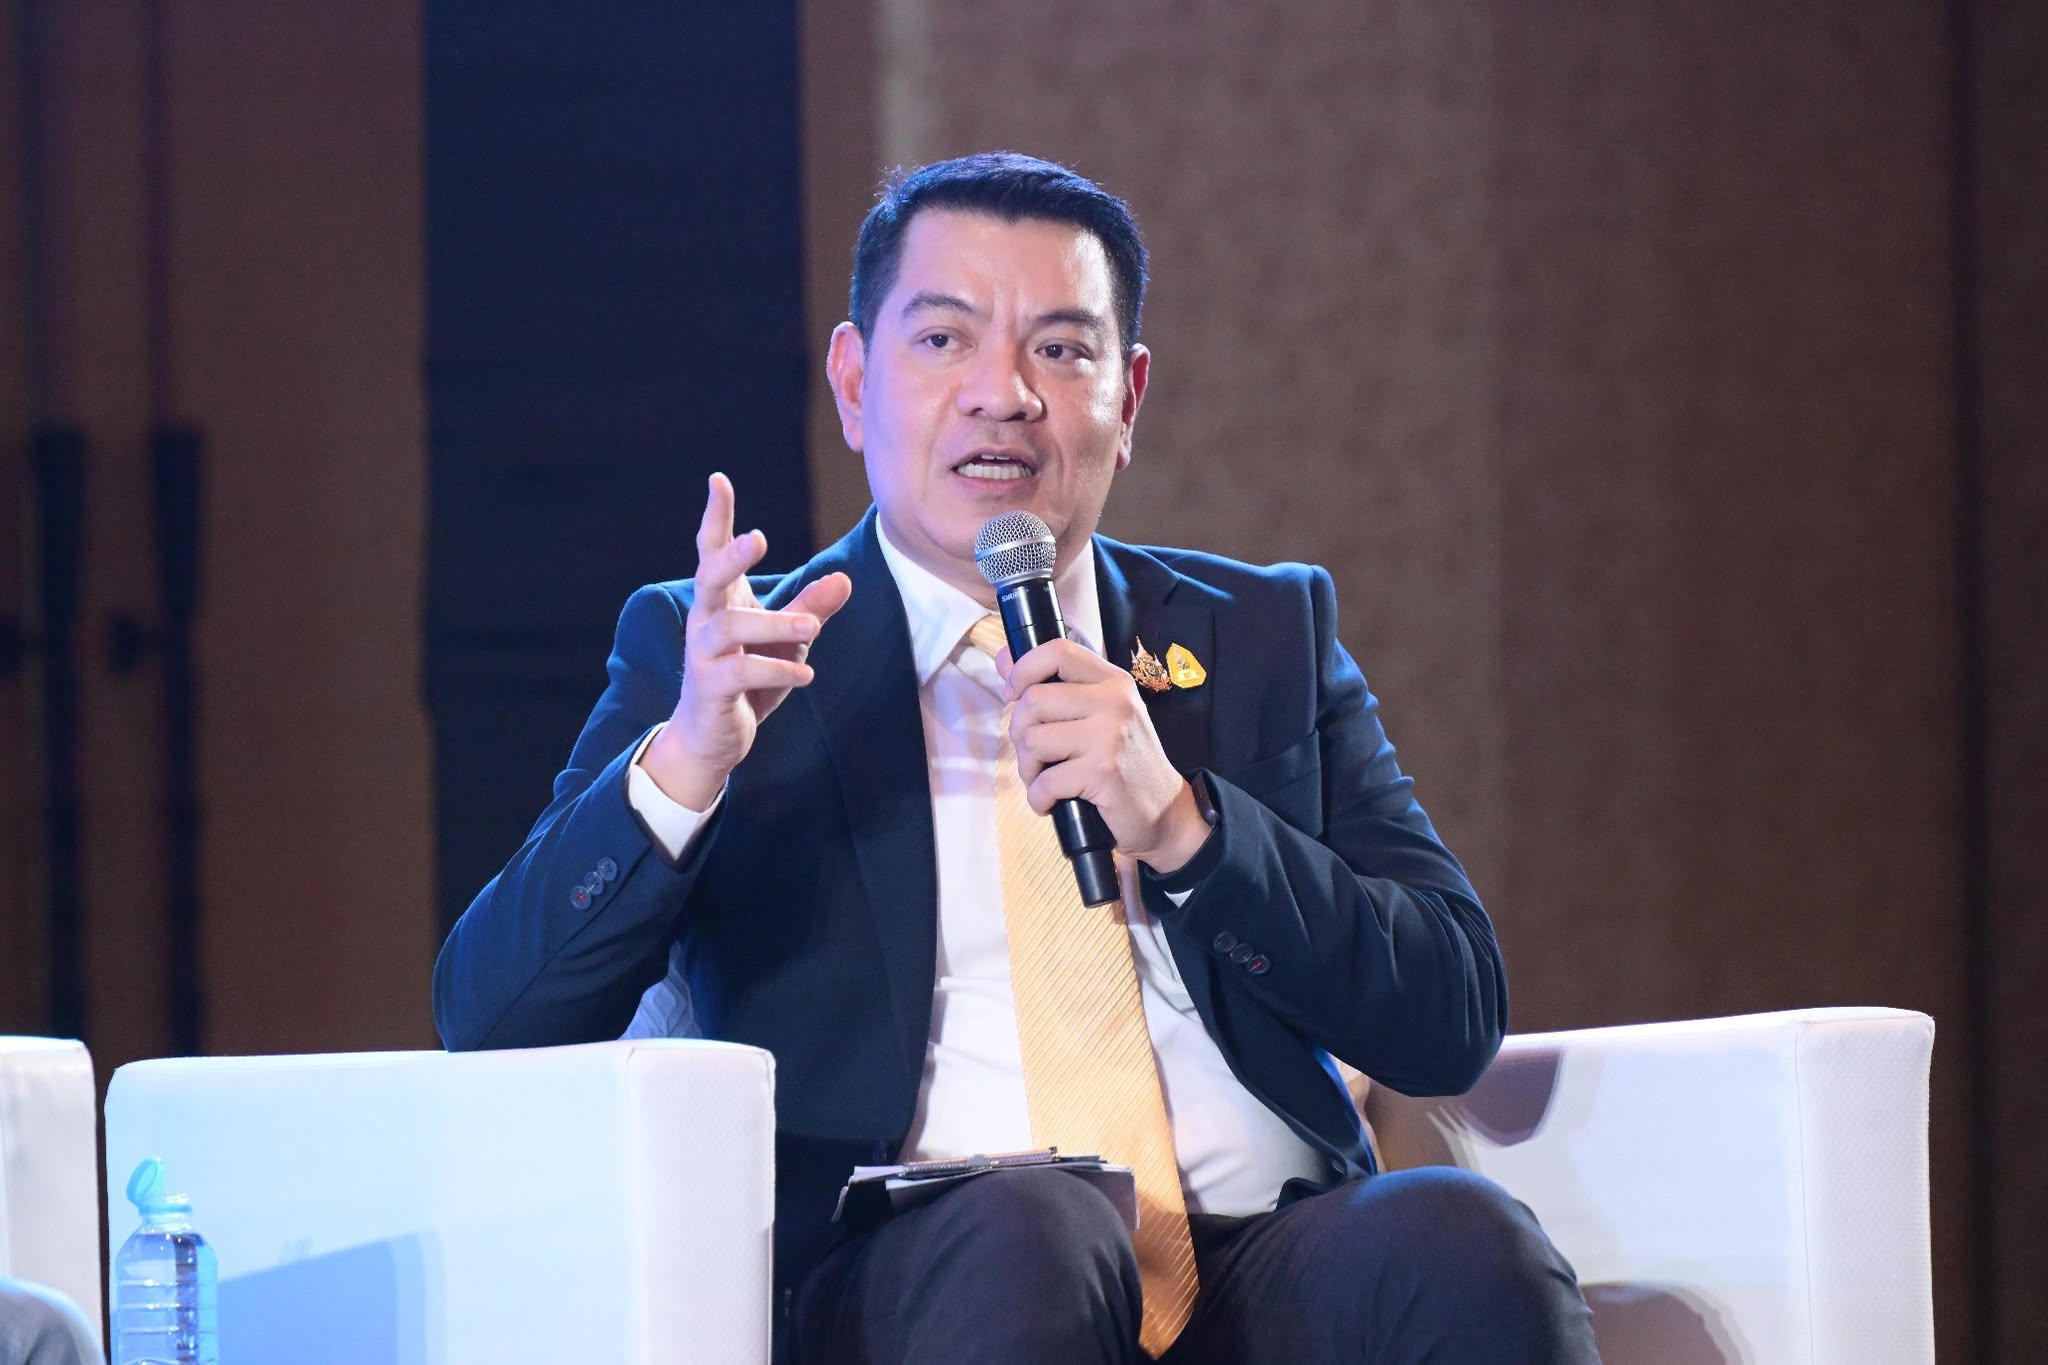
สิ่งที่ผมรู้สึกชัดขึ้นหลังการพูดคุยครั้งนั้นคือ — ประเทศไทยไม่ได้อยู่ในจุดที่ต้องเริ่มต้นเรื่องอวกาศจากศูนย์อีกแล้ว
จาก "ต่างคนต่างทำ" ไปสู่ Space Ecosystem
สิ่งที่ประเทศไทยมีอยู่ในวันนี้ หากมองแยกเป็นรายหน่วยงาน ถือว่าเรามีความพร้อมไม่น้อย
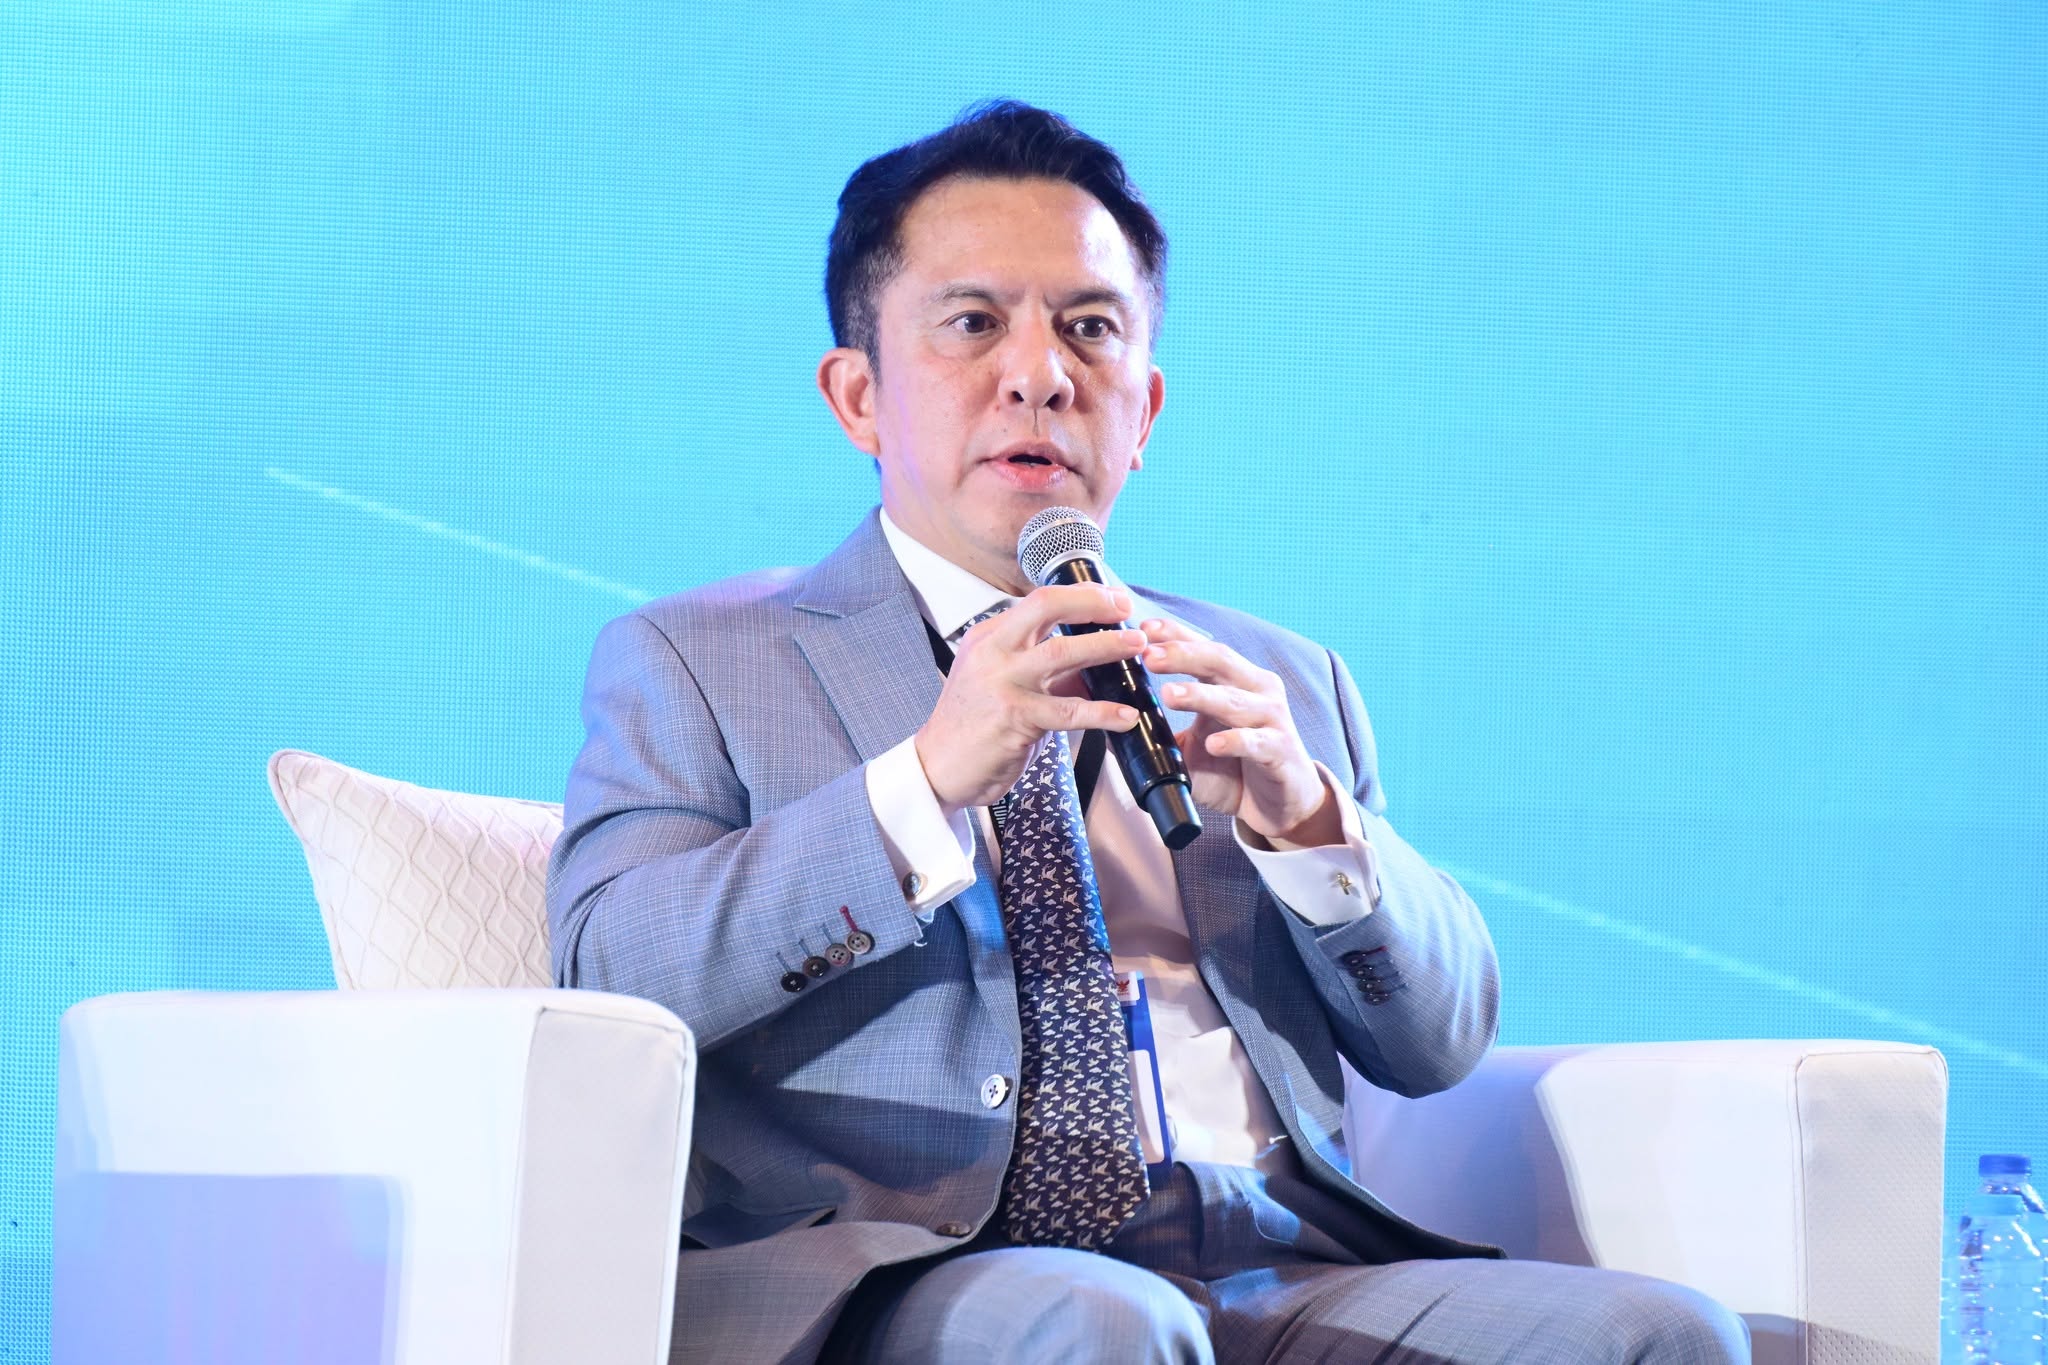
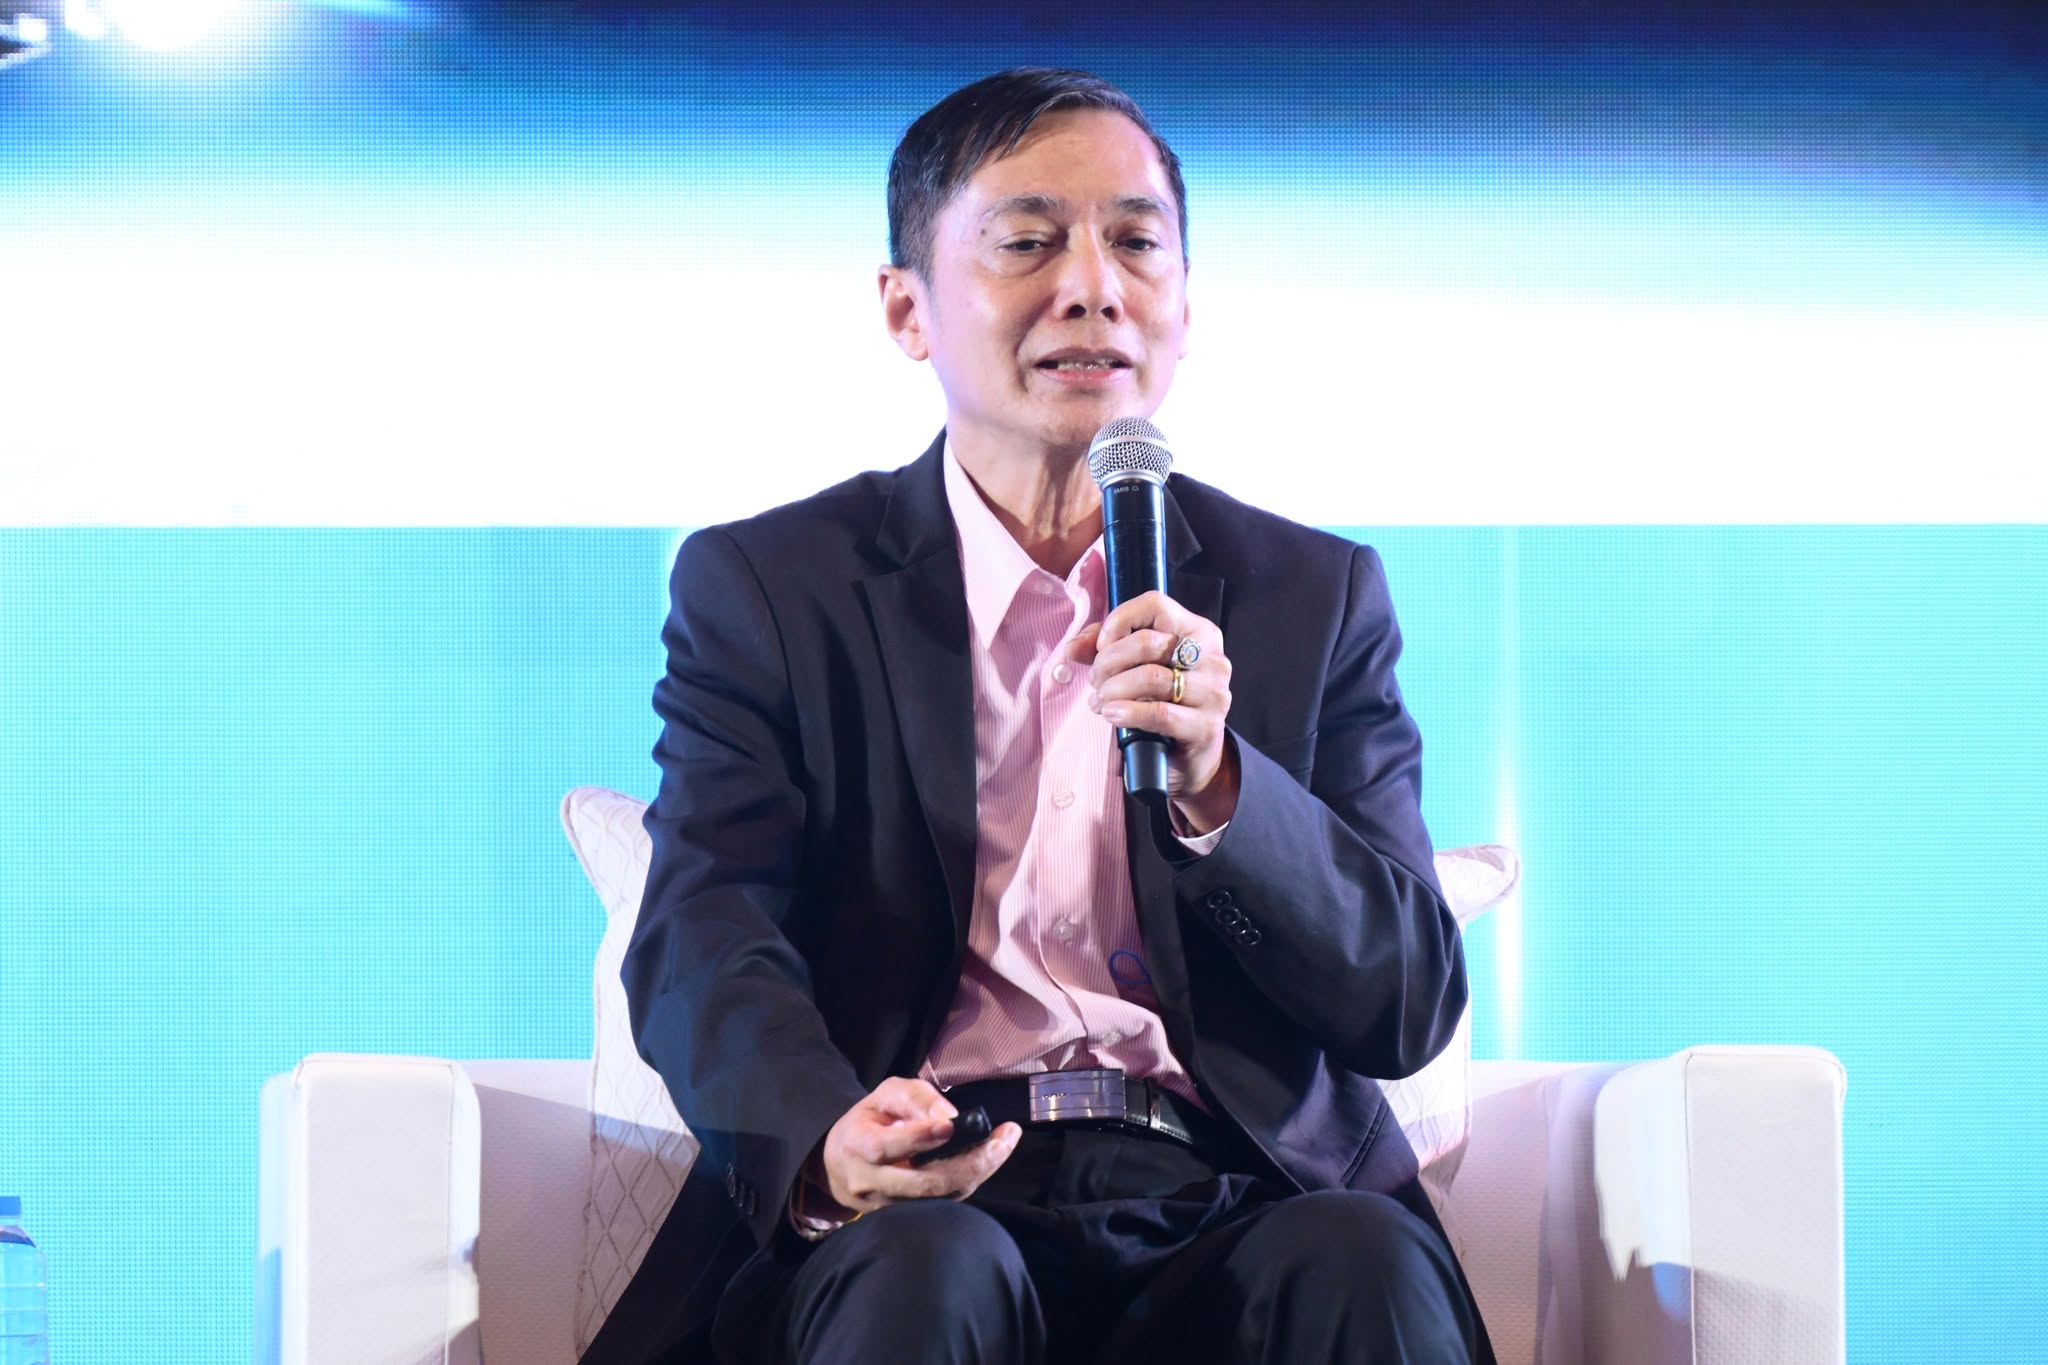
โจทย์สำคัญจึงไม่ใช่ว่า "ประเทศไทยมีศักยภาพหรือไม่" แต่คือ "เราจะนำศักยภาพที่มีอยู่แล้วเหล่านี้มารวมกันเป็น Team Thailand ได้อย่างไร"
โอกาสระยะใกล้อยู่ที่ Downstream
หากถามว่าโอกาสที่เห็นได้ชัดที่สุดของประเทศไทยอยู่ตรงไหน ผมมองว่า Downstream Space Economy มีความสดใสมาก เราไม่จำเป็นต้องเริ่มต้นจากการส่งจรวด เพราะมูลค่าจำนวนมากของเศรษฐกิจอวกาศเกิดขึ้น "บนพื้นโลก"
คำถามที่น่าสนใจในวันนี้ไม่ใช่เพียง "ประเทศไทยจะส่งอะไรขึ้นไปในอวกาศ" แต่ควรถามด้วยว่า "สิ่งที่อยู่บนอวกาศสามารถสร้างคุณค่าทางเศรษฐกิจบนพื้นโลกให้ประเทศไทยได้อย่างไร"
แต่เราไม่ควรหยุดอยู่เพียง Downstream
ในระยะกลาง ผมคิดว่าเราควรเริ่มมองขึ้นไปใน Value Chain ด้วย
- Launch Infrastructure — ไม่ควรถูกมองว่าไกลเกินไป เพราะอุตสาหกรรมอวกาศโลกกำลังเปลี่ยนเร็วมาก จากรัฐเป็นผู้เล่นหลักสู่ยุคที่เอกชนพัฒนาจรวดได้
- Space Tourism — ทั้ง Suborbital และ Orbital ซึ่งวันนี้อาจยังเป็นตลาดเฉพาะกลุ่ม แต่ระยะยาวไม่ควรตัดออกจากยุทธศาสตร์
- ความเชี่ยวชาญเฉพาะทาง — Payload, Ground System, Satellite Data Analytics, Software หรือระบบสื่อสาร ที่ไทยสามารถแข่งขันได้
ประเทศที่ประสบความสำเร็จในอุตสาหกรรมเทคโนโลยี ไม่ได้ชนะเพราะทำทุกอย่างเอง แต่เพราะรู้ว่าตัวเองควรเก่งเรื่องอะไร
จาก "ใช้เทคโนโลยี" ไปสู่ "สร้างเทคโนโลยี"
วันนี้ประเทศไทยไม่ได้เป็นเพียงผู้ใช้เทคโนโลยีอวกาศอีกต่อไป เรามีนักวิจัยและวิศวกรไทยที่สามารถพัฒนาเทคโนโลยีขึ้นเองได้แล้วหลายส่วน นี่เป็นจุดเปลี่ยนที่สำคัญ
THAICOM แสดงให้เห็นว่าบริษัทไทยสามารถทำธุรกิจดาวเทียมในตลาดต่างประเทศได้ ขณะที่ mu Space สะท้อนภาพของบริษัทเทคโนโลยีอวกาศรุ่นใหม่ที่คิดถึงตลาดโลกตั้งแต่ต้น
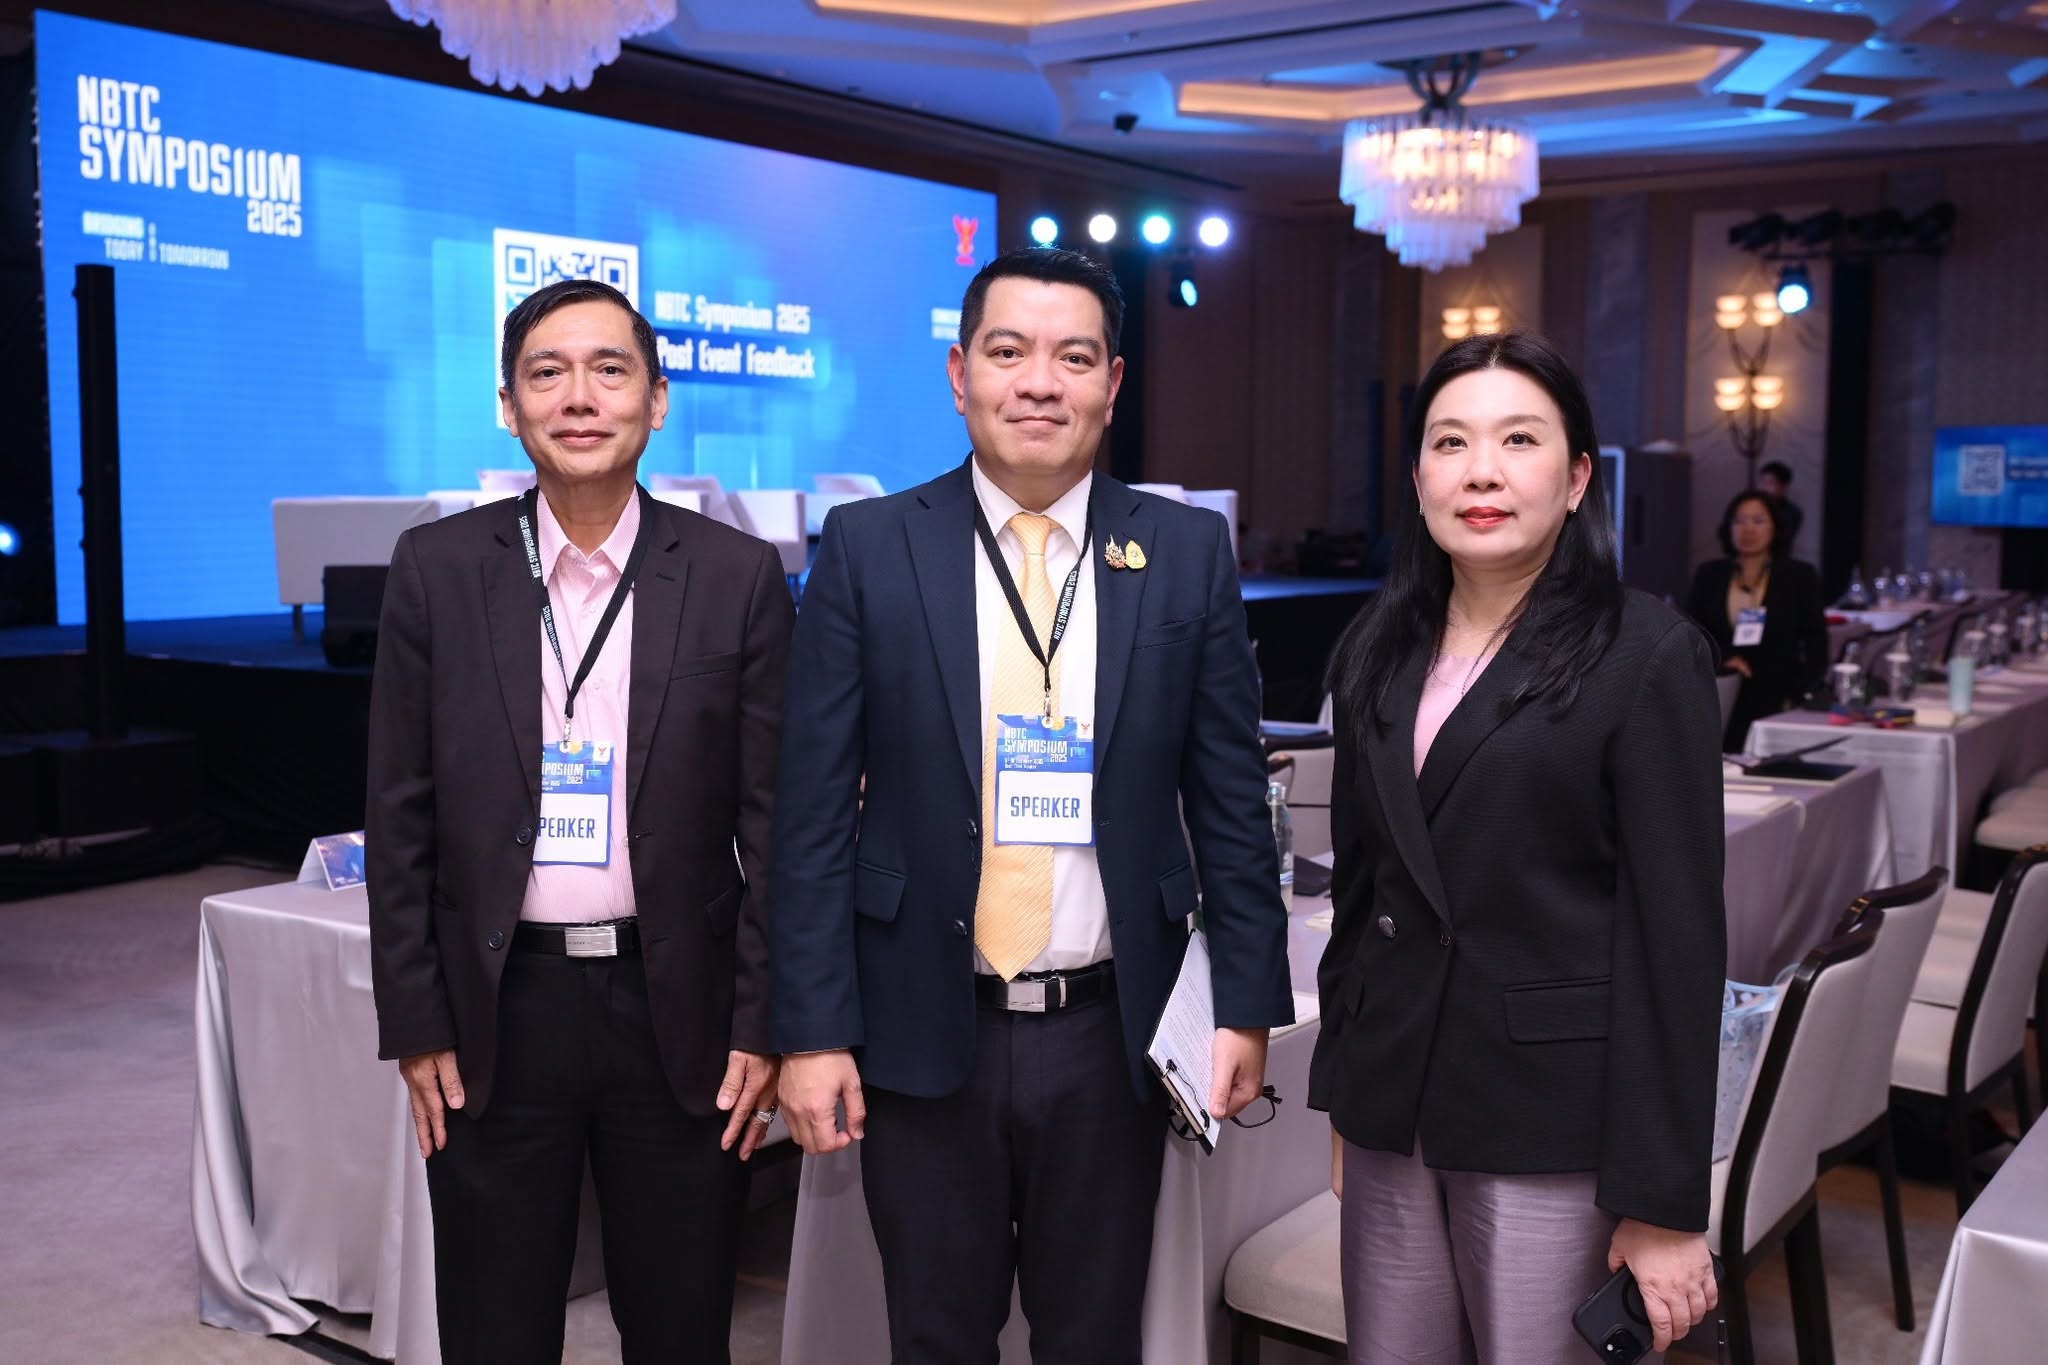
สิ่งที่รัฐควรทำจึงไม่ใช่ลงไปทำทุกอย่างเอง แต่คือ สร้างกติกาที่ชัด สร้างโครงสร้างพื้นฐาน สนับสนุนงานวิจัย พัฒนาคน และเปิดพื้นที่ให้ภาคธุรกิจเติบโต
กฎหมายคืออีกชิ้นส่วนหนึ่งของ Ecosystem
เมื่อ Space Economy เติบโต เรื่องของ พ.ร.บ.กิจการอวกาศ ก็มีความสำคัญมากขึ้น กฎหมายที่ชัดเจนช่วยให้ผู้ประกอบการรู้ว่าใครเป็นผู้อนุญาต ใครกำกับดูแล ความรับผิดชอบอยู่ตรงไหน และสามารถวางแผนลงทุนได้อย่างมั่นใจ
กฎหมายควรเป็นตัวเร่ง Ecosystem ไม่ใช่เงื่อนไขที่ทำให้ Ecosystem ต้องหยุดรอ — การพัฒนาคน งานวิจัย Startup การใช้ข้อมูลอวกาศ และความร่วมมือระหว่างประเทศสามารถเดินหน้าไปพร้อมกันได้
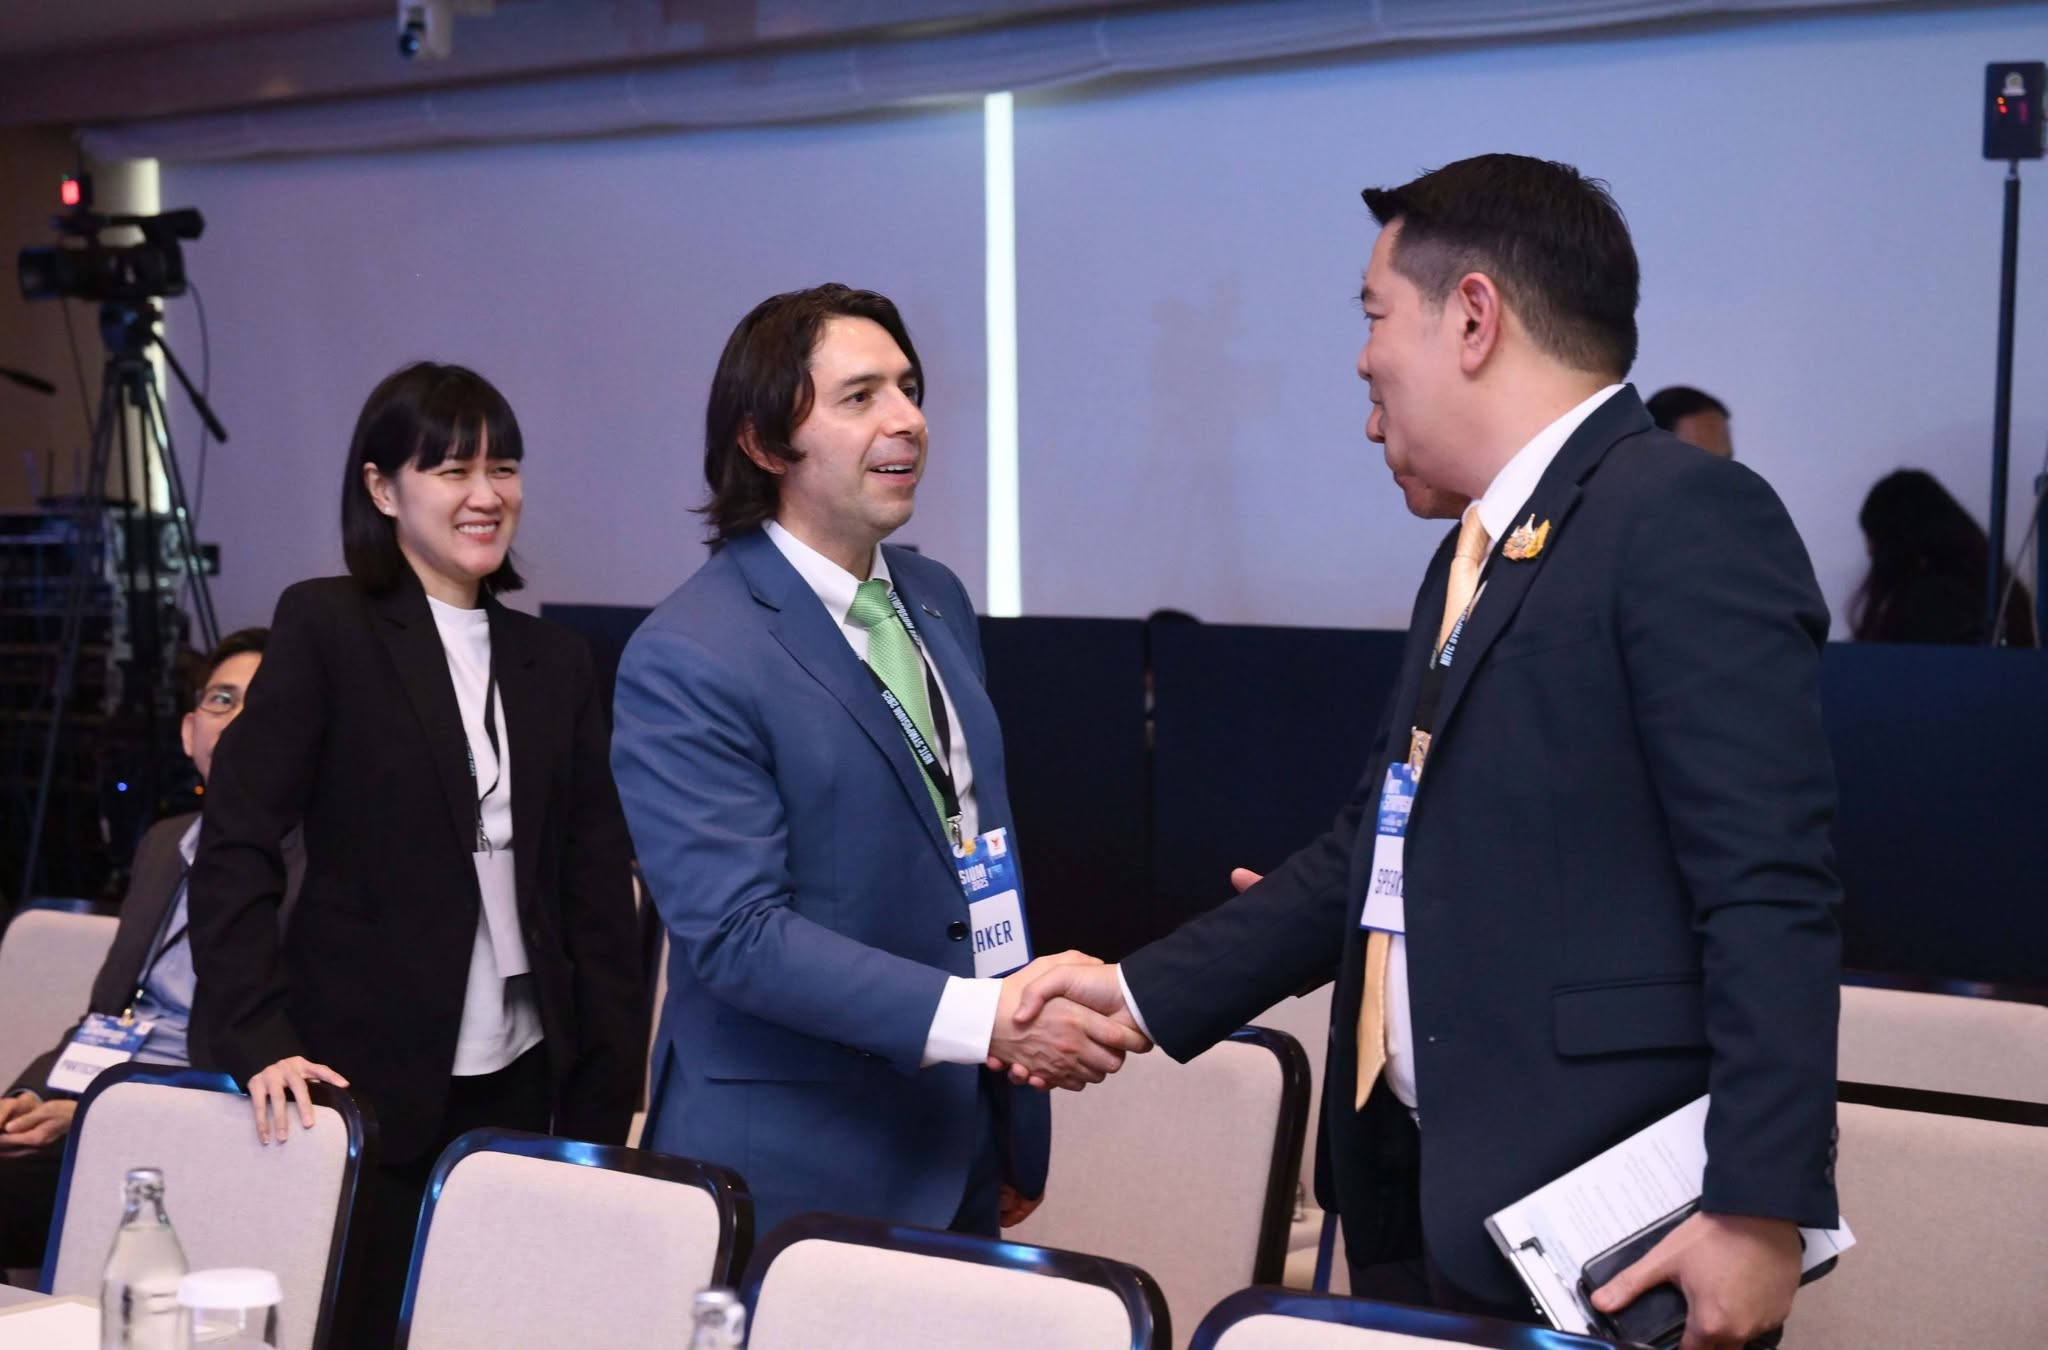
ประเทศไทยอาจพร้อมกว่าที่เราคิด
หลังจบเวทีวันนั้น สิ่งที่ผมได้กลับมาไม่ใช่ความรู้สึกว่า "ประเทศไทยต้องเริ่มทำเรื่องอวกาศ" แต่กลับเป็นความรู้สึกว่า — จริงๆ แล้วเราเดินมาไกลพอสมควรแล้ว
เรามีคน · มีองค์ความรู้ · มีโครงสร้างพื้นฐาน · มีหน่วยงานรัฐ · มีสถาบันวิจัย · มีบริษัทที่ทำตลาดต่างประเทศ · และมีผู้ประกอบการรุ่นใหม่
สิ่งที่ต้องทำต่อคือการนำสิ่งเหล่านี้มาร้อยเข้าด้วยกัน จาก "ต่างคนต่างเก่ง" ให้กลายเป็น Team Thailand และกำหนดให้ชัดว่าในอีก 5–10 ปีข้างหน้า ประเทศไทยต้องการอยู่ตรงไหนใน Space Economy ของโลก
ถ้าทำตรงนี้ได้ ไม่ว่าจะเป็นการมีอุตสาหกรรมดาวเทียมที่แข็งแรง การพัฒนา Launch Infrastructure ธุรกิจ Space Tourism หรือแม้กระทั่ง นักบินอวกาศสัญชาติไทยคนแรก — ก็อาจไม่ได้ไกลเกินฝันอย่างที่เราเคยคิด